Förderung und Steuervorteile für Baudenkmale in Niedersachsen 2026
Von Jens-Uwe Korn, Zimmermeister · 09.10.2026 · 9 Min. Lesezeit
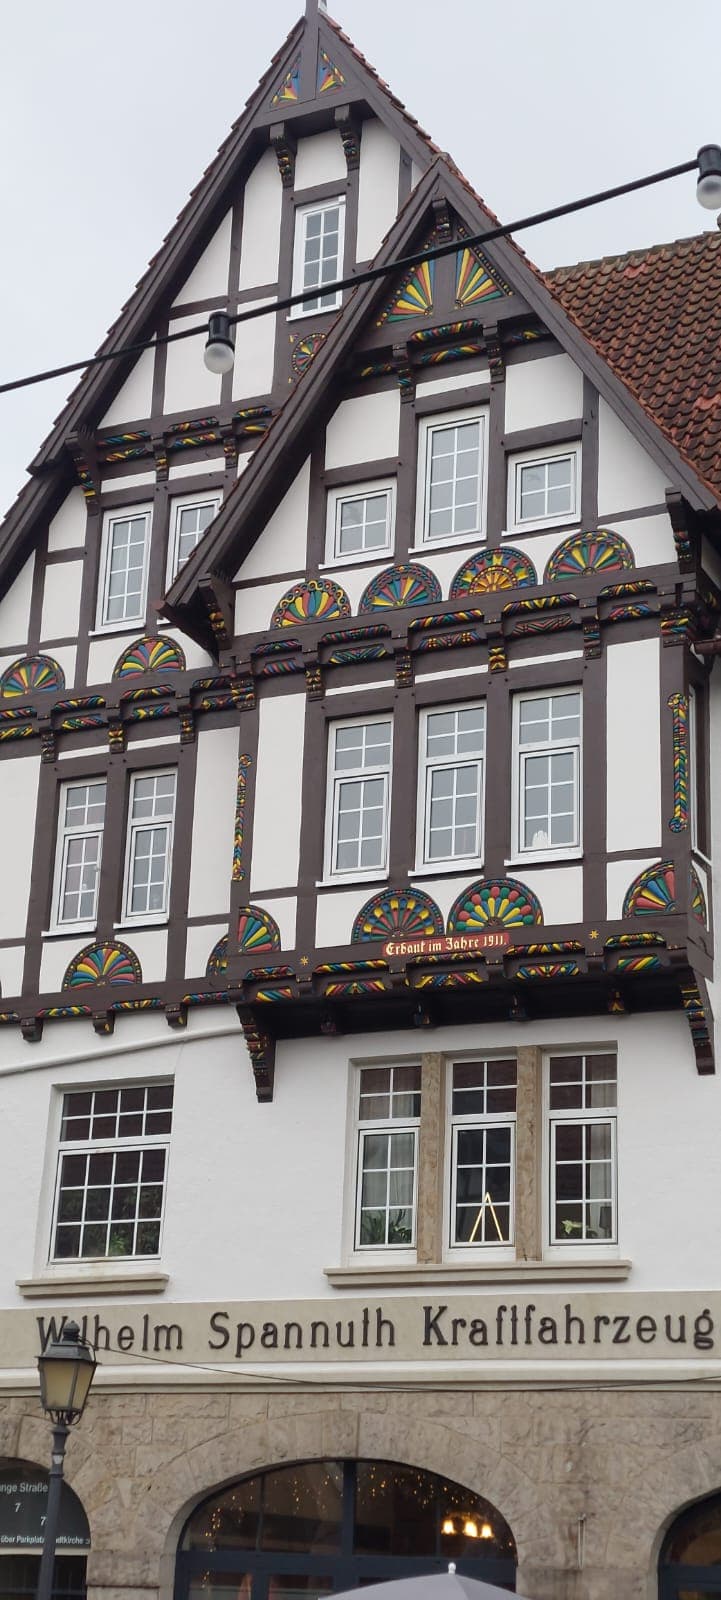
Ein Baudenkmal zu erhalten, kostet oft mehr als die Sanierung eines gewöhnlichen Altbaus: Eichenholz statt Fertigteile, Lehm- und Kalkputz statt Gipsplatten, Handarbeit statt Austausch. Dafür gibt es in Deutschland besondere Steuervorteile, die es für normale Häuser nicht gibt. Dazu kommen Zuschüsse von Land und Stiftungen sowie Förderprogramme des Bundes für die energetische Sanierung. Entscheidend ist fast überall dasselbe: Sie müssen sich kümmern, bevor die Arbeiten beginnen.
Stand: Oktober 2026. Dieser Artikel gibt einen allgemeinen Überblick und ist keine Steuer- oder Rechtsberatung. Gesetze, Förderbedingungen und Haushaltsmittel können sich ändern. Klären Sie Ihren Einzelfall bitte mit Ihrem Steuerberater, der unteren Denkmalschutzbehörde und – bei Förderprogrammen – mit einem Energieeffizienz-Experten, bevor Sie Aufträge vergeben.
Die Denkmal-AfA: Steuervorteil für Eigentümer von Baudenkmalen
Das Einkommensteuergesetz erlaubt bei Baudenkmalen erhöhte Abschreibungen. Gemeint sind Aufwendungen für Baumaßnahmen, die nötig sind, um das Gebäude als Denkmal zu erhalten oder sinnvoll zu nutzen. Welche Vorschrift für Sie gilt, hängt davon ab, ob Sie das Haus vermieten oder selbst bewohnen.
Vermietetes Baudenkmal: § 7i EStG
Wer ein Baudenkmal vermietet, kann die begünstigten Herstellungskosten nach § 7i EStG im Jahr des Abschlusses der Maßnahme und in den sieben folgenden Jahren mit jeweils bis zu 9 Prozent abschreiben, danach vier weitere Jahre mit jeweils bis zu 7 Prozent. Nach zwölf Jahren sind die begünstigten Kosten damit vollständig steuerlich berücksichtigt. Normale Instandhaltungskosten (Erhaltungsaufwand) an einem vermieteten Denkmal können Sie nach § 11b EStG wahlweise gleichmäßig auf zwei bis fünf Jahre verteilen.
Selbst bewohntes Baudenkmal: § 10f EStG
Wohnen Sie selbst im Denkmal, können Sie nach § 10f EStG zehn Jahre lang jeweils bis zu 9 Prozent der begünstigten Kosten wie Sonderausgaben abziehen – zusammen also bis zu 90 Prozent. Voraussetzung ist, dass Sie das Gebäude im jeweiligen Jahr selbst zu Wohnzwecken nutzen. Diese Begünstigung gibt es grundsätzlich nur für ein Gebäude je Person, bei zusammen veranlagten Ehepaaren für zwei.
| Fall | Vorschrift | Abschreibung | Insgesamt |
|---|---|---|---|
| Vermietetes Denkmal, Herstellungskosten | § 7i EStG | 8 Jahre je bis zu 9 %, dann 4 Jahre je bis zu 7 % | bis zu 100 % in 12 Jahren |
| Vermietetes Denkmal, Erhaltungsaufwand | § 11b EStG | gleichmäßig verteilt auf 2 bis 5 Jahre | 100 % |
| Selbst bewohntes Denkmal | § 10f EStG | 10 Jahre je bis zu 9 % wie Sonderausgaben | bis zu 90 % in 10 Jahren |
Ein vereinfachtes Rechenbeispiel: Bescheinigt die Behörde bei einem selbst bewohnten Fachwerkhaus 100.000 Euro begünstigte Kosten, können Sie zehn Jahre lang jeweils bis zu 9.000 Euro wie Sonderausgaben abziehen. Wie viel Steuer Sie dadurch tatsächlich sparen, hängt von Ihrem persönlichen Steuersatz ab – das kann Ihnen nur Ihr Steuerberater ausrechnen.
Ohne Bescheinigung keine Denkmal-AfA
Das Finanzamt gewährt die Denkmal-AfA nur, wenn Sie eine Bescheinigung der zuständigen Behörde vorlegen. In Niedersachsen stellt diese Bescheinigung die untere Denkmalschutzbehörde aus. Grundlage sind die niedersächsischen Bescheinigungsrichtlinien zu den §§ 7i, 10f und 11b EStG. Die Behörde prüft dabei, ob das Gebäude ein Baudenkmal ist, ob die Arbeiten aus Sicht der Denkmalpflege erforderlich waren und ob sie vorher mit ihr abgestimmt wurden.
Der wichtigste Punkt: Abstimmung vor Baubeginn
Die Maßnahmen müssen abgestimmt sein, bevor die Arbeiten beginnen. Laut den Bescheinigungsrichtlinien kann eine versäumte Abstimmung nicht nachgeholt werden – auch nicht durch eine spätere Baugenehmigung oder denkmalrechtliche Genehmigung. Wer zuerst baut und dann fragt, verliert die Steuervorteile für diese Arbeiten in aller Regel. Auch Änderungen während der Bauzeit müssen vorher neu abgestimmt werden.
- Sprechen Sie die untere Denkmalschutzbehörde früh an und legen Sie Ihre Planung vor.
- Lassen Sie sich die Abstimmung schriftlich bestätigen. Möglich ist auch eine schriftliche Zusicherung, welche Arbeiten voraussichtlich bescheinigt werden.
- Weicht die Ausführung ab (z. B. weil beim Öffnen größere Holzschäden sichtbar werden), stimmen Sie die Änderung ab, bevor weitergearbeitet wird.
- Bewahren Sie alle Schlussrechnungen im Original auf. Abschlagsrechnungen und Kostenvoranschläge reichen nicht. Die Rechnungen werden nach Gewerken aufgelistet.
- Die Bescheinigung kostet eine Gebühr; diese Gebühr selbst ist nicht begünstigt.
Welche Kosten sind begünstigt – und welche nicht?
Begünstigt sind Aufwendungen, die zur Erhaltung des Denkmals oder zu seiner sinnvollen Nutzung erforderlich sind. Die Richtlinien legen dabei einen strengen Maßstab an: Es reicht nicht, dass eine Maßnahme vertretbar ist – sie muss aus Sicht der Denkmalpflege notwendig sein.
- In der Regel begünstigt: Reparatur von Fachwerk, Dachstuhl und Balkenlagen, denkmalgerechter Ersatz von Bauteilen, Instandsetzung von Fenstern, Türen, Putz und Ausstattung sowie Architekten- und Ingenieurleistungen für diese Arbeiten.
- Je nach Nutzung möglich: zeitgemäße Ausstattung wie Heizung, Bad oder Toiletten, wenn sie für eine sinnvolle Nutzung nötig ist.
- Nicht begünstigt: der Kaufpreis des Altbaus, eigene Arbeitsleistung, neue Anbauten wie Wintergärten, Balkone oder Terrassen, Garagen und Stellplätze (mit engen Ausnahmen), Außenanlagen, Möbel und Einbauküchen, Sauna oder Kamin bei vorhandener Heizung sowie Photovoltaikanlagen.
- Ein Dachgeschossausbau, der nur zusätzliche Wohnfläche schafft, ist in der Regel nicht begünstigt.
Ob ein Betrag steuerlich zu den Herstellungskosten, zum Erhaltungsaufwand oder zu den nicht abziehbaren Kosten gehört, entscheidet am Ende das Finanzamt. Die Bescheinigung der Denkmalbehörde ist Voraussetzung, aber nicht die einzige Prüfung.
Zuschüsse für Baudenkmale
Landesmittel in Niedersachsen
Das Land Niedersachsen beteiligt sich nach dem Denkmalschutzgesetz im Rahmen der Haushaltsmittel an den Kosten der Erhaltung und Instandsetzung von Kulturdenkmalen. Bewilligungsstelle ist das Niedersächsische Landesamt für Denkmalpflege. Den Antrag stellen Sie über Ihre untere Denkmalschutzbehörde, die auch die Formulare bereithält. Gefördert werden in der Regel denkmalbedingte Mehraufwendungen, nicht der Kauf des Gebäudes. Einen Rechtsanspruch gibt es nicht; die Mittel sind begrenzt. Fragen Sie bei der Behörde nach dem aktuellen Stand der Förderrichtlinie und nach Fristen.
Deutsche Stiftung Denkmalschutz
Die Deutsche Stiftung Denkmalschutz unterstützt auch private Eigentümer. Voraussetzung ist unter anderem, dass das Gebäude als Einzeldenkmal eingetragen ist, die Maßnahme mit den Behörden abgestimmt und genehmigt ist und die Arbeiten fachgerecht vorbereitet werden. Anträge für das Folgejahr müssen nach Angaben der Stiftung bis zum 31. August eingehen.
Landkreis und Gemeinde
Manche Landkreise und Städte haben eigene kleine Förderprogramme für Denkmale oder ortsbildprägende Gebäude, zum Teil auch über Sanierungsgebiete der Städtebauförderung. Ob es so etwas für Ihr Haus gibt, erfahren Sie bei Ihrer Stadt- oder Kreisverwaltung. Wichtig: Zuschüsse aus öffentlichen Kassen werden in der Bescheinigung vermerkt und mindern die Kosten, die Sie steuerlich abschreiben können.
Energetisch sanieren: KfW und BAFA beim Baudenkmal
Auch ein Denkmal darf und soll weniger Energie verbrauchen. Weil die normalen Grenzwerte bei historischer Bausubstanz oft nicht erreichbar sind, gibt es in der Bundesförderung für effiziente Gebäude (BEG) eigene Regeln für Baudenkmale und besonders erhaltenswerte Bausubstanz.
KfW: „Effizienzhaus Denkmal“ (Programm 261)
Wer sein Denkmal umfassend saniert, kann den KfW-Kredit 261 „Wohngebäude – Kredit“ für die Stufe Effizienzhaus Denkmal nutzen – laut KfW bis zu 150.000 Euro Kredit je Wohneinheit. Einen Tilgungszuschuss nennt die KfW für das Effizienzhaus Denkmal in Verbindung mit der Erneuerbare-Energien-Klasse (5 Prozent, bis zu 7.500 Euro) oder der Nachhaltigkeits-Klasse (10 Prozent, bis zu 15.000 Euro). Die KfW hat die Bedingungen zum 21. Juli 2026 angepasst; prüfen Sie die aktuellen Konditionen deshalb unmittelbar vor dem Antrag. Der Antrag muss vor Beginn der Bauarbeiten gestellt werden.
BAFA: Einzelmaßnahmen an der Gebäudehülle
Für einzelne Maßnahmen – etwa Dämmung von Dach oder Decken oder neue bzw. aufgearbeitete Fenster – gibt es über das BAFA einen Zuschuss von 15 Prozent der förderfähigen Kosten. Für Baudenkmale gelten angepasste, also abgeschwächte technische Mindestanforderungen, damit auch denkmalgerechte Lösungen gefördert werden können. Mit einem individuellen Sanierungsfahrplan (iSFP) gibt es weitere 5 Prozent – seit dem 21. Juli 2026 allerdings erst ab 30.000 Euro förderfähigen Kosten und nur auf den Betrag darüber. Auch hier gilt: Antrag vor Beginn des Vorhabens.
Energieeffizienz-Experte für Baudenkmale
Sowohl bei der KfW als auch beim BAFA müssen Sie einen Energieeffizienz-Experten einbinden. Für Baudenkmale – und immer dann, wenn die angepassten Anforderungen für erhaltenswerte Bausubstanz genutzt werden – sind nur Experten zugelassen, die in der Energieeffizienz-Expertenliste des Bundes in der Kategorie „Denkmal“ geführt werden. Fragen Sie danach, bevor Sie einen Berater beauftragen. Unser Kooperationspartner luma fenster aus Löhne, mit dem wir bei Fenstern und Haustüren zusammenarbeiten, hat einen Energieberater im Team; ob dieser für Ihr Vorhaben die nötige Listung hat, klären Sie bitte im Einzelfall.
§ 35c EStG und das Verbot der Doppelförderung
Für selbst genutztes Wohneigentum gibt es außerdem die Steuerermäßigung für energetische Maßnahmen nach § 35c EStG: 20 Prozent der Kosten, verteilt auf drei Jahre, höchstens 40.000 Euro je Objekt. Sie gilt für Maßnahmen, die vor dem 1. Januar 2030 abgeschlossen werden. Beim Denkmal ist aber Vorsicht geboten:
- § 35c ist ausgeschlossen, wenn Sie für dieselben Aufwendungen die Denkmal-Begünstigung nach § 10f in Anspruch nehmen.
- § 35c ist ebenfalls ausgeschlossen, wenn die Maßnahme mit zinsverbilligten Krediten oder steuerfreien Zuschüssen öffentlich gefördert wird – also zum Beispiel über KfW oder BAFA.
- Zuschüsse von KfW, BAFA, Land oder Stiftung schließen die Denkmal-AfA nicht automatisch aus, mindern aber die begünstigten Kosten.
- Für jede einzelne Maßnahme sollte deshalb vorher feststehen, welcher Weg gewählt wird. Das rechnet am besten Ihr Steuerberater gemeinsam mit dem Energieberater durch.
Die richtige Reihenfolge
- 1. Bestand aufnehmen lassen: Was ist kaputt, was ist erhaltenswert, was ist dringend?
- 2. Planung mit der unteren Denkmalschutzbehörde abstimmen und Genehmigung einholen – schriftlich.
- 3. Steuerberater einbinden: Denkmal-AfA, § 35c oder Förderprogramm – was passt zu welcher Maßnahme?
- 4. Bei energetischen Maßnahmen: Energieeffizienz-Experten (Kategorie Denkmal) beauftragen und Förderantrag stellen.
- 5. Erst dann Aufträge vergeben und mit den Arbeiten beginnen.
- 6. Rechnungen sammeln, nach Gewerken ordnen und nach Abschluss die Bescheinigung beantragen.
So unterstützt Sie Jens-Uwe Korn
Als Zimmermeister und staatlich geprüfter Techniker für Baudenkmalpflege und Altbauerhaltung kennt Jens-Uwe Korn die Abläufe aus vielen Sanierungen im Schaumburger Land. Er nimmt den Zustand von Fachwerk, Dachstuhl und Holzbauteilen auf, beschreibt die nötigen Arbeiten so, dass sie mit der Denkmalbehörde abgestimmt werden können, und führt sie anschließend fachgerecht aus. Auf Wunsch stellt er seine Rechnungen so auf, dass sie sich für den Bescheinigungsantrag gut nach Gewerken zuordnen lassen. Steuer- und Förderfragen klären Sie bitte mit Ihrem Steuerberater und Energieberater – wir arbeiten gern mit ihnen zusammen. Rufen Sie einfach an: 0171 7533074.
Häufige Fragen
Kann ich die Denkmal-AfA auch nutzen, wenn ich schon mit den Arbeiten angefangen habe?
Für Arbeiten, die ohne vorherige Abstimmung mit der unteren Denkmalschutzbehörde begonnen wurden, in der Regel nicht. Nach den Bescheinigungsrichtlinien lässt sich die fehlende Abstimmung nicht nachholen. Für noch nicht begonnene Arbeiten können Sie die Abstimmung aber jetzt noch einholen.
Wie viel kann ich bei einem selbst bewohnten Denkmal absetzen?
Nach § 10f EStG zehn Jahre lang jeweils bis zu 9 Prozent der bescheinigten, begünstigten Kosten wie Sonderausgaben, insgesamt also bis zu 90 Prozent. Wie hoch die Steuerersparnis ist, hängt von Ihrem Einkommen und Steuersatz ab.
Wer stellt in Niedersachsen die Denkmal-Bescheinigung aus?
Die untere Denkmalschutzbehörde, die für Ihr Gebäude zuständig ist. Das ist je nach Ort der Landkreis oder die Stadt. Bei ihr stimmen Sie die Arbeiten auch vorher ab.
Kann ich Denkmal-AfA und KfW- oder BAFA-Förderung kombinieren?
Grundsätzlich ja, aber Zuschüsse aus öffentlichen Kassen mindern die Kosten, die Sie steuerlich geltend machen können. Den Steuerbonus nach § 35c können Sie dagegen nicht zusätzlich zu § 10f oder zu einer öffentlichen Förderung für dieselbe Maßnahme nutzen. Lassen Sie die beste Kombination vorher von Ihrem Steuerberater prüfen.
Brauche ich für die Förderung einen besonderen Energieberater?
Ja. Bei Baudenkmalen verlangen KfW und BAFA einen Energieeffizienz-Experten, der in der Expertenliste des Bundes in der Kategorie Denkmal eingetragen ist. Ein Experte ohne diese Kategorie reicht nicht aus.
Ist der Kaufpreis eines Denkmals steuerlich begünstigt?
Der Kaufpreis für den Altbau selbst nicht. Begünstigt sind die Kosten für erforderliche Baumaßnahmen. Wer ein Denkmal von einem Bauträger kauft, der es erst nach Abschluss des Kaufvertrags saniert, kann für diesen Sanierungsanteil unter Umständen ebenfalls die Denkmal-AfA nutzen – das prüft das Finanzamt.
Quellen
- § 7i EStG – Erhöhte Absetzungen bei Baudenkmalen
- § 10f EStG – Steuerbegünstigung für zu eigenen Wohnzwecken genutzte Baudenkmale
- § 11b EStG – Sonderbehandlung von Erhaltungsaufwand bei Baudenkmalen
- § 35c EStG – Steuerermäßigung für energetische Maßnahmen
- § 52 EStG – Anwendungsvorschriften (Abs. 35a zu § 35c)
- Niedersachsen: Bescheinigungsrichtlinien zur Anwendung der §§ 7i, 10f, 11b EStG (Nds. MBl. 2017, 219)
- Niedersächsisches Landesamt für Denkmalpflege
- KfW: Bundesförderung für effiziente Gebäude – Wohngebäude Kredit (261)
- BAFA: Sanierung Wohngebäude – Gebäudehülle
- Energieeffizienz-Expertenliste für Förderprogramme des Bundes
- Deutsche Stiftung Denkmalschutz: Förderung erhalten